연준 연구에 따르면 암호화폐 투자자들은 신념에 따라 움직이며 수익률에 쉽게 영향을 받는 것으로 나타났습니다.
목차
- 소유권은 두 자릿수 수익률 기대와 연관되어 있습니다.
클리블랜드 연방준비은행의 새로운 연구 보고서는 암호화폐가 전통적인 금융 자산과 매우 다르게 움직이는 이유에 대한 흥미로운 설명을 제시합니다. 암호화폐를 구매하는 미국인들은 단순히 인구 통계학적 특성이나 위험 감수 성향이 다른 것이 아니라, 디지털 자산의 미래 수익에 대해 근본적으로 다른 믿음을 가지고 있다는 것입니다.
이번 연구 결과는 암호화폐의 지속적인 변동성과 가격 상승이 새로운 매수자를 끌어들이는 방식을 설명하는 데 도움이 될 수 있으며, 가격 상승이 강세 기대감을 강화하고 더 많은 투자자를 시장으로 끌어들이는 선순환 구조를 만들어낼 가능성이 있습니다.
마이클 웨버, 베르나르도 칸디아, 올리비에 코이비온, 유리 고로드니첸코 연구원은 매 회 최대 2만 5천 가구의 미국 가구를 대상으로 반복적인 설문조사를 실시한 결과, 암호화폐 수익에 대한 기대가 광범위한 인구통계학적 특성보다 누가 암호화폐를 소유하는지에 대한 변동성을 더 잘 설명한다는 사실을 발견했습니다.
“암호화폐에 대해 좀 아세요? 가계 재정에서 암호화폐의 역할”이라는 제목의 이 논문은 무작위 정보 실험을 통해 사람들에게 비트코인(BTC)의 최근 성과에 대한 정보만 제공해도 원하는 암호화폐 보유량과 실제 구매량이 모두 증가할 수 있음을 보여줍니다.
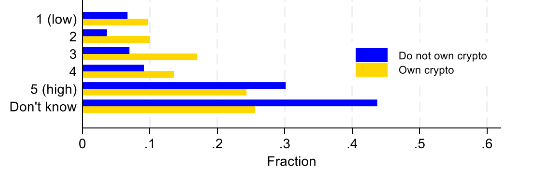
암호화폐 보유에 따른 인지된 위험도. 출처: 클리블랜드 연방준비은행
연구진은 이러한 결과가 투기 거품의 잠재적 메커니즘을 시사한다고 말합니다. 과거의 상승세가 새로운 투자자를 끌어들이고, 이들의 매수세가 가격을 더욱 끌어올리며, 잠재적으로 더 많은 구매자를 유인할 수 있다는 것입니다.
저자들은 “긍정적인 수익률은 새로운 참여자를 끌어들이고, 이는 가격을 더욱 상승시킨다”라고 썼다.
이러한 현상은 암호화폐에 대한 이해가 여전히 부족한 사람들이 많다는 점에서 특히 두드러집니다. 연구진의 2021년 설문조사에서 암호화폐를 보유하지 않은 사람들의 87%는 향후 1년간 암호화폐 투자로 어떤 수익을 기대할 수 있을지 모른다고 답했습니다. 암호화폐 보유자 중에서도 이 수치는 54%에 달했습니다.
소유권은 두 자릿수 수익률 기대와 연관되어 있습니다.
하지만 예측을 하려는 사람들 사이에서는 그 격차가 엄청났습니다. 암호화폐 보유자들은 향후 1년간 평균 22%의 수익률을 기대한 반면, 비보유자들은 단 7%만을 기대했습니다. 또한 보유자들은 비보유자들에 비해 암호화폐를 덜 위험한 투자로 인식하는 경향이 있었습니다.
연구진은 기대 수익률이 암호화폐 보유 여부를 결정하는 데 매우 강력한 요인이라는 사실을 발견했습니다. 개인의 암호화폐 기대 수익률이 1%포인트 증가할 때마다 암호화폐를 보유할 확률이 0.8%포인트 증가하는 것으로 나타났습니다. 수익률과 위험에 대한 기대는 나이, 소득, 성별과 같은 관찰 가능한 특성보다 암호화폐 보유 여부의 변동성을 훨씬 더 잘 설명했습니다.
이러한 점 때문에 암호화폐는 주식, 채권, 금과 비교했을 때 예외적인 존재입니다. 전통적인 자산의 경우, 인구 통계학적 및 재정적 특성이 기대 수익률의 차이보다 훨씬 더 큰 설명력을 갖는 것이 일반적입니다. 하지만 암호화폐는 이러한 관계를 뒤집습니다.
출처: 클리블랜드 연방준비은행
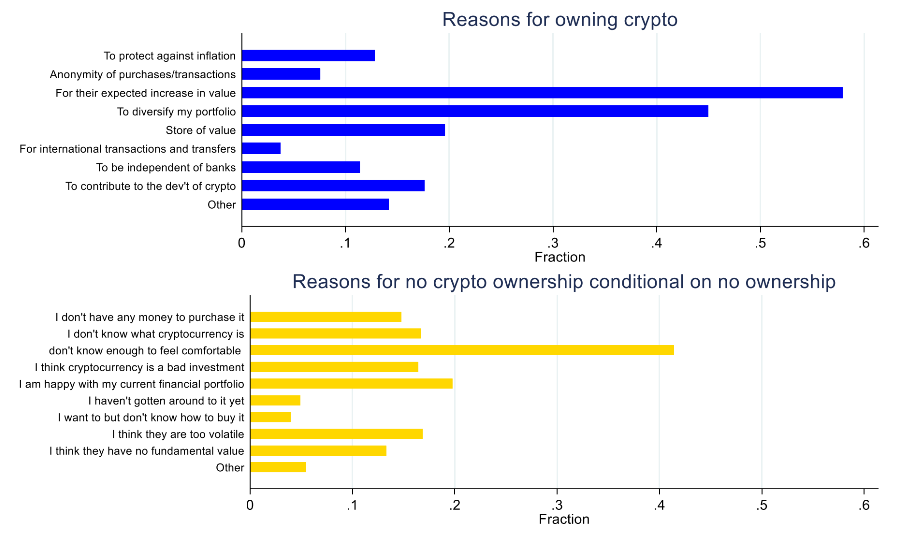
그럼에도 불구하고 암호화폐 투자자들의 인구통계학적 프로필은 여전히 독특합니다. 다른 특성을 고려한 후에도 40세 미만은 60세 이상보다 암호화폐를 보유할 가능성이 13%포인트 더 높았습니다. 남성은 여성보다 암호화폐를 보유할 가능성이 약 4%포인트 더 높았으며, 소득 수준이 높고 부유한 가구일수록 암호화폐 투자에 참여할 가능성이 더 높았습니다.
이 실험은 암호화폐 시장에 있어 논문에서 가장 중요한 발견일지도 모릅니다.
2025년, 연구진은 참가자들을 무작위로 세 그룹으로 나누어 비트코인(BTC), 주식, 게임스톱(GameStop), 또는 인플레이션에 대한 정보를 제공했습니다. 비트코인의 지난 12개월 수익률을 본 참가자들은 희망하는 암호화폐 포트폴리오 비중을 약 2%포인트, 즉 대조군(4.3%)에 비해 약 47% 증가시켰습니다. 실제 암호화폐 구매량 또한 이후 약 2.5%포인트 증가했습니다.
저자들은 이러한 결과를 “최근 비트코인 수익률에 대한 정보를 제공하면 일부 가구가 암호화폐를 구매하기 시작한다”라고 설명합니다.
이러한 효과는 암호화폐에 대한 정보 부족으로 암호화폐를 보유하지 않았다고 응답한 사람들 사이에서 집중적으로 나타났습니다. 이미 암호화폐를 나쁜 투자라고 생각하는 사람들은 정보 제공에 별다른 반응을 보이지 않았습니다.
이 논문은 또한 암호화폐 자산이 가계 소비에 파급 효과를 미칠 수 있다는 사실을 밝혀냈습니다. 비트코인 가격이 두 배로 오르면 전체 금융 포트폴리오를 암호화폐로 보유한 가계가 내구재를 구매할 확률이 1.4%포인트 높아지는데, 이는 무조건적인 구매 확률 대비 약 7% 증가에 해당합니다. 하지만 이러한 효과는 일반적인 소비 지출에는 지속되지 않았습니다.
연구진은 이러한 현상을 통해 뚜렷한 대조점을 발견했습니다. 암호화폐 투자 수익은 영구적인 부의 증가라기보다는 “도박 수입”이나 복권 당첨금처럼 취급되는 경향이 있다는 것입니다.
더 넓은 의미에서 보면, 암호화폐의 변동성은 단순히 시장의 기본 원리 때문이라기보다는 의견 차이와 학습 과정에서 비롯될 수도 있다는 것입니다. 저자들은 암호화폐가 다른 암호화폐와 차별화되는 이유는 암호화폐에 대한 이해도가 낮고, 투자자들이 그 전망에 대해 매우 다양한 견해를 갖고 있으며, 과거 수익률에 대한 새로운 정보가 기대와 행동 모두를 변화시킬 수 있기 때문이라고 결론짓습니다.
“투자자들 사이에서 암호화폐에 대한 공통된 정보와 믿음이 부족하다는 점은 가격 변동성이 앞으로도 이 새로운 자산의 가장 중요한 특징 중 하나로 남을 것임을 시사합니다.”라고 그들은 썼습니다.
암호화폐 시장의 경우, 이는 다소 불편한 결론을 시사합니다. 즉, 다음 개인 투자자 수요는 비트코인 가격뿐만 아니라 그 이전에 발생했던 가격에 대한 투자자들의 정보에도 달려 있을 수 있다는 것입니다.


댓글 0
첫 댓글을 남겨보세요.